Acheter un logement ne consiste pas seulement à trouver un bien séduisant et à faire une offre. Le budget réel, le financement, les diagnostics, les frais annexes et la négociation influencent la sécurité du projet. Une aide achat immobilier bien organisée permet de décider avec méthode, sans laisser l’émotion ou l’urgence prendre toute la place.
Commencer par un budget réellement disponible
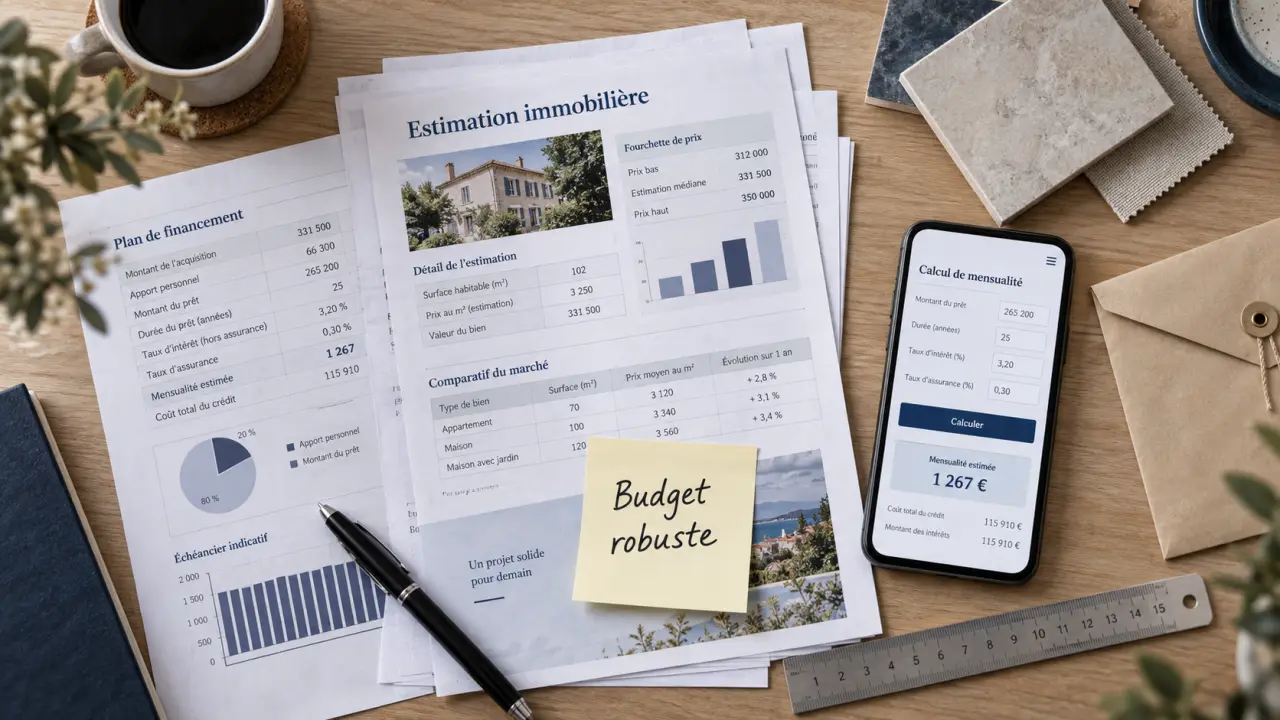
Le prix affiché d’un appartement ou d’une maison n’est qu’une partie de l’équation. Avant les visites, il est préférable de déterminer une enveloppe globale incluant l’apport, le crédit envisageable, les frais d’acquisition, les éventuels travaux et une réserve de sécurité. Cette préparation évite de s’attacher à un bien qui fragiliserait ensuite les finances du foyer.
Calculer le coût global, pas seulement le prix de vente
Les frais de notaire, les frais de dossier bancaire, le coût de la garantie du prêt, l’assurance emprunteur et les dépenses de déménagement doivent entrer dans le calcul. Pour un logement ancien, il faut aussi examiner les charges de copropriété, la taxe foncière, le chauffage et les réparations probables. Un bien moins cher à l’achat peut devenir plus coûteux s’il exige rapidement une réfection de toiture, une isolation complète ou des travaux sur les parties communes.
Il est utile de fixer trois seuils : le prix idéal, le prix acceptable et le plafond à ne pas dépasser. Ce dernier doit rester cohérent avec le reste de la vie quotidienne : épargne, dépenses familiales, projets professionnels et imprévus. Cette limite écrite à l’avance aide à garder le cap pendant une négociation tendue et protège la marge financière nécessaire après l’achat.
Obtenir un premier avis de financement
Une banque ou un courtier peut donner une première vision de la capacité d’emprunt et des conditions à préparer. Cette démarche ne remplace pas l’accord définitif, mais elle rend les recherches plus efficaces. Elle permet aussi de repérer les éléments susceptibles de renforcer le dossier : apport personnel, stabilité des revenus, gestion des comptes ou diminution de certains crédits en cours.
Une aide achat immobilier peut également prendre la forme de dispositifs liés à la situation de l’acquéreur, à la nature du logement ou à sa localisation. Les conditions évoluent selon les cas. Il est donc plus prudent de vérifier son éligibilité auprès d’un interlocuteur compétent plutôt que de bâtir son plan sur une aide supposée acquise.
Visiter comme un acheteur, pas comme un simple visiteur
Lors d’une visite, la luminosité et la décoration attirent immédiatement l’attention. Pourtant, les critères qui déterminent la qualité de vie et la valeur du bien sont souvent moins visibles. Une seconde visite, idéalement à un autre moment de la journée, apporte fréquemment des réponses plus fiables sur le bruit, l’ensoleillement ou l’activité du quartier.
Simulez le montant de votre prêt à taux zéro (PTZ) – Estimez gratuitement le montant du PTZ auquel vous pouvez prétendre selon votre projet immobilier, sa localisation, son coût et vos revenus.
Observer le logement dans son environnement
Il faut regarder au-delà de la porte d’entrée : état de la façade, accès au stationnement, circulation, commerces, transports, écoles, voisinage et projets d’urbanisme peuvent modifier l’intérêt d’une adresse. Dans un immeuble, l’entrée, les couloirs, les boîtes aux lettres et les locaux communs donnent aussi des indices sur l’entretien collectif.
Dans une maison, la pente du terrain, l’écoulement des eaux, la proximité d’arbres importants ou l’exposition au vent méritent une attention particulière. Un jardin agréable peut demander un entretien conséquent ; une dépendance peut représenter un potentiel, mais aussi un budget de remise en état. L’objectif est de relier le coup de cœur à des usages quotidiens très concrets, comme le stationnement, les trajets ou l’entretien extérieur.
Faire la balance entre confort immédiat et charges futures
Un logement fonctionne comme une balance : d’un côté, le confort ressenti aujourd’hui ; de l’autre, les dépenses d’énergie, d’entretien et de temps qu’il exigera demain. Une grande baie vitrée, un volume sous plafond ou un terrain vaste peuvent être de vrais atouts, mais ils modifient aussi le chauffage, le nettoyage, l’équipement et parfois la sécurité. En notant pour chaque bien les bénéfices visibles et les contraintes récurrentes, l’acheteur compare des modes de vie plutôt que de simples mètres carrés. Cette grille révèle souvent qu’un logement un peu moins spectaculaire, mais mieux isolé et mieux situé, offre un choix plus serein.
Lire les documents avant de formuler une offre
Les documents liés au bien ne sont pas une formalité. Ils servent à comprendre ce qui a été fait, ce qui reste à prévoir et les risques éventuels. Demander les informations tôt permet de poser les bonnes questions et de négocier sur des éléments objectifs, plutôt que sur une impression générale.
Diagnostics, travaux et performance du logement
Les diagnostics immobiliers renseignent notamment sur la performance énergétique, certaines installations et les risques identifiés. Ils doivent être lus avec attention, sans s’arrêter à une seule lettre ou à une conclusion rapide. La description du logement, les recommandations, les anomalies signalées et les dates des contrôles peuvent orienter la décision.
Lorsque des travaux sont nécessaires, il faut distinguer les améliorations souhaitées des interventions indispensables. Refaire une cuisine relève souvent d’un projet de confort ; traiter une humidité persistante, une installation électrique dégradée ou une toiture en mauvais état demande une analyse plus prudente. Solliciter un professionnel pour obtenir un avis ou un devis peut éviter une estimation trop optimiste et aider à ajuster l’offre.
Le cas particulier de la copropriété
Pour un appartement, les procès-verbaux d’assemblées générales, le montant des charges et les informations sur les travaux votés sont précieux. Ils peuvent faire apparaître un ravalement, une rénovation énergétique, un changement d’ascenseur ou un contentieux. Il faut savoir ce qui est déjà payé, ce qui est voté et ce qui reste simplement envisagé.
La copropriété ne se résume pas à son niveau de charges. Une gestion suivie, des comptes lisibles et un immeuble entretenu peuvent justifier des dépenses régulières. À l’inverse, des charges faibles ne sont pas toujours une bonne nouvelle si elles traduisent le report de travaux nécessaires. Ces documents permettent donc d’évaluer les coûts à venir, pas seulement les dépenses actuelles.
Sécuriser l’offre et la négociation
Une offre d’achat engage une démarche sérieuse. Avant de l’envoyer, l’acquéreur doit savoir ce qu’il achète, à quel prix et sous quelles conditions. Le bon moment pour négocier n’est pas forcément celui où l’on cherche à convaincre le vendeur, mais celui où l’on peut expliquer son prix avec des arguments vérifiables.
Appuyer sa proposition sur des éléments concrets
Comparer des biens similaires dans le même secteur, tenir compte de l’état réel du logement et chiffrer les travaux prioritaires permet de construire une offre cohérente. Une proposition trop basse sans justification peut fermer le dialogue. À l’inverse, accepter rapidement un prix élevé par peur de manquer l’occasion peut réduire la marge financière nécessaire après la signature.
Le prix n’est pas le seul point négociable. La date de disponibilité, la présence de certains équipements, le traitement de travaux connus ou le calendrier de signature peuvent aussi peser dans l’accord. Une négociation utile cherche un équilibre praticable, avec des engagements clairement compris par les deux parties, plutôt qu’une victoire symbolique.
Ne pas négliger les conditions de l’avant-contrat
Le compromis ou la promesse de vente mérite une lecture attentive avant signature. Les conditions suspensives, notamment celle liée à l’obtention du prêt, doivent correspondre au projet réellement monté avec la banque. Les délais, la désignation précise du bien, les éléments inclus dans la vente et les obligations de chaque partie doivent être clairs.
Se faire accompagner par un notaire, un professionnel du financement ou un expert selon la complexité du dossier n’est pas un signe d’hésitation. C’est une façon de transformer une décision importante en achat maîtrisé. La meilleure aide achat immobilier reste celle qui permet d’avancer avec des informations vérifiées, un budget robuste et une vision durable du logement choisi.