Acheter son logement pour nettement moins cher que le marché, c’est la promesse du bail réel solidaire (BRS). Elle est tenue, mais elle a une contrepartie : des revenus plafonnés, une redevance mensuelle, une occupation obligatoire en résidence principale et une revente encadrée. Voici de quoi peser les avantages et les inconvénients du BRS avant de vous engager.
Comment le BRS fait baisser le prix d’un logement
Deux propriétaires pour un même bien
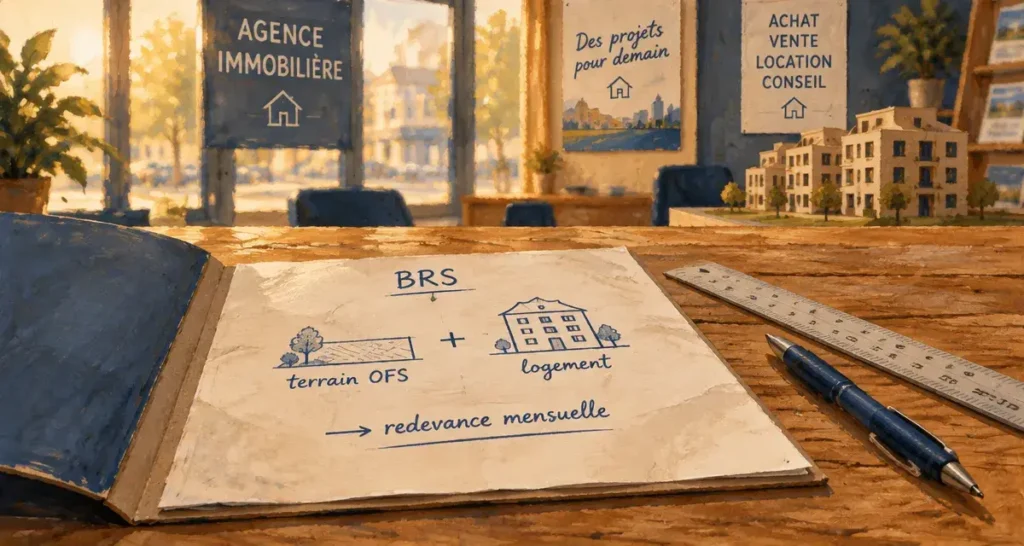
Dans un achat classique, vous payez le terrain et la construction. En BRS, les deux sont dissociés. Un organisme de foncier solidaire (OFS) conserve la propriété du terrain, et vous devenez propriétaire du bâti, c’est-à-dire du logement lui-même. En échange du droit d’occuper le foncier, vous versez chaque mois une redevance à l’OFS.
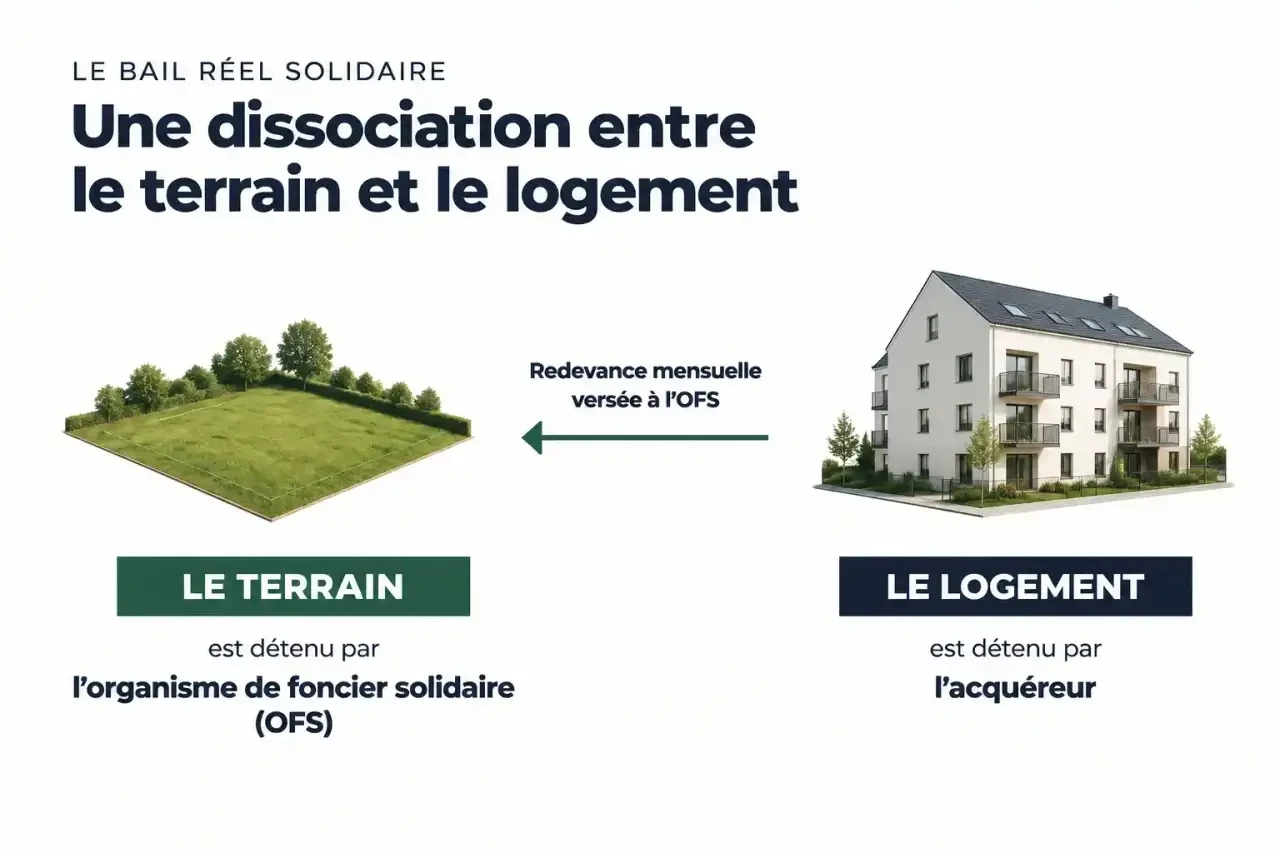
Cette mécanique explique la baisse du prix : la part du foncier est estimée entre 15 et 30 % du prix immobilier, et vous ne l’achetez pas. Selon les programmes, la réduction du prix d’achat annoncée va de 30 à 50 %, mais d’autres présentations parlent de 15 à 40 % ou de jusqu’à 35 %. Le bon réflexe est de demander le prix précis de votre programme, pas de vous fier à une moyenne.
Un bail de longue durée
Le BRS est un bail de très longue durée, de l’ordre de 30, 50 ou 100 ans selon les cas. Cette durée est rechargée à chaque revente, ce qui permet au nouvel acquéreur de bénéficier d’un bail long. Lisez attentivement les clauses du contrat avant de signer : c’est lui qui fixe vos droits et vos obligations.
Les avantages concrets du bail réel solidaire
Un budget d’achat allégé
Un prix plus bas réduit l’apport nécessaire et le montant des mensualités d’emprunt. C’est utile dans les zones tendues, où le prix peut dépasser 5 000 euros/m² en proche banlieue parisienne et où acheter semble hors de portée pour des revenus modestes ou moyens.
Une fiscalité et des aides favorables
Le BRS ouvre droit à une TVA réduite à 5,5 %. Sur un exemple de logement neuf à 180 000 euros, la TVA s’élève à 9 900 euros, contre 36 000 euros au taux habituel : soit 26 100 euros d’économie. Le projet peut aussi être éligible au prêt à taux zéro (PTZ) et, selon les contenus, au prêt d’accession sociale (PAS). Enfin, la commune peut décider d’un abattement de taxe foncière, qui peut atteindre 30 %.
Du neuf, dans des quartiers recherchés
Les programmes en BRS sont majoritairement neufs, avec une meilleure performance énergétique et les garanties habituelles : parfait achèvement, biennale et décennale. Certains se situent dans des quartiers attractifs, comme Amidonniers, Compans Caffarelli ou Jolimont, ou dans des communes comme Aucamville et Ramonville-Saint-Agne.
Les contreparties à accepter
Revenus plafonnés et résidence principale
Le BRS est réservé aux ménages dont les revenus ne dépassent pas des plafonds, qui varient selon la composition du foyer et la zone géographique. L’Agence nationale pour l’information sur le logement (Anil) publie ces plafonds. Le logement doit être occupé comme résidence principale : pas de résidence secondaire, et la location à l’année est présentée comme exclue dans certains contenus. La location saisonnière ou sur une partie de l’année peut dépendre du contrat, d’où l’intérêt d’interroger l’OFS avant d’envisager de louer. Le BRS n’est donc pas adapté à un investissement locatif.
Bail Réel Solidaire 2026 : plafonds de revenus et conditions pour devenir propriétaire – Un guide qui détaille les plafonds de ressources à respecter en 2026 selon la zone et la composition du foyer, ainsi que les conditions d’éligibilité au Bail Réel Solidaire.
La redevance, une charge qui s’ajoute au crédit
La redevance rémunère l’usage du terrain. Les montants cités varient fortement : de moins de 0,50 euro/m² à plus de 3 euros/m² selon les territoires, ou entre 1 et 4 euros/m² dans un autre contenu. Elle doit être intégrée au budget global, avec la mensualité de crédit, les charges de copropriété et la taxe foncière. Comparez le coût total mensuel, pas seulement le prix d’achat.
Moins de liberté sur le bien
Des travaux d’agrandissement ou de transformation peuvent nécessiter l’accord de l’OFS. Pensez aussi que l’offre est encore limitée et variable selon les villes : tous les territoires ne proposent pas de programmes.
La revente : le point à bien comprendre
Un prix encadré, une plus-value limitée
Le prix de revente est encadré par les règles du BRS et par l’OFS. Les indices de revalorisation cités sont l’indice de référence des loyers (IRL) et l’indice du coût de la construction (ICC). La plus-value est donc limitée, mais le risque de moins-value importante l’est aussi. Le dispositif vise à maintenir des logements abordables dans le temps et à écarter la spéculation.
Trouver un acheteur éligible
Le nouvel acquéreur doit respecter les mêmes conditions : plafonds de ressources et résidence principale. Le cercle d’acheteurs est donc plus restreint et la vente peut prendre du temps. L’OFS peut vous aider à trouver un acquéreur et valide le profil du candidat. Un délai d’un an est mentionné avant un éventuel rachat par l’OFS si aucun acquéreur n’est trouvé.
Pour se représenter la logique, imaginez un logement placé sur une orbite stable : il ne s’envole pas vers les sommets du marché, mais il ne décroche pas non plus. Pour un acheteur, cela veut dire qu’il faut raisonner en trajectoire sur plusieurs années, avec un prix de sortie prévisible, plutôt qu’en pari sur une hausse de la valeur du bien.
Le BRS est-il fait pour vous ?
BRS ou achat classique : le comparatif
| Critère | Bail réel solidaire | Achat classique |
|---|---|---|
| Terrain | Propriété de l’OFS | Propriété de l’acquéreur |
| Prix d’achat | Réduit, prix plafonné | Prix du marché |
| Redevance mensuelle | Oui | Non |
| Usage | Résidence principale | Libre |
| Revente | Prix encadré, acheteur éligible | Prix libre |
| Plus-value | Limitée | Non limitée |
Les profils pour lesquels le BRS fonctionne
Le BRS convient à un ménage qui veut devenir propriétaire de sa résidence principale, dans une zone où le marché classique est inaccessible, et qui compte y vivre durablement. Il convient moins à qui vise un investissement locatif, une forte plus-value ou une grande liberté d’usage. Avant de vous décider, vérifiez votre éligibilité, simulez le coût total mensuel et faites relire les clauses de revente auprès de l’OFS.