Un premier achat immobilier ne se résume pas à obtenir l’accord de principe d’une banque. Le logement doit aussi correspondre à votre vie quotidienne, à votre budget réel et aux imprévus des prochaines années. Avant de multiplier les visites, fixez un cadre financier, mesurez les frais souvent sous-estimés et vérifiez que le bien restera agréable à habiter comme à revendre.
Partir de votre budget réel, pas seulement de votre capacité d’emprunt
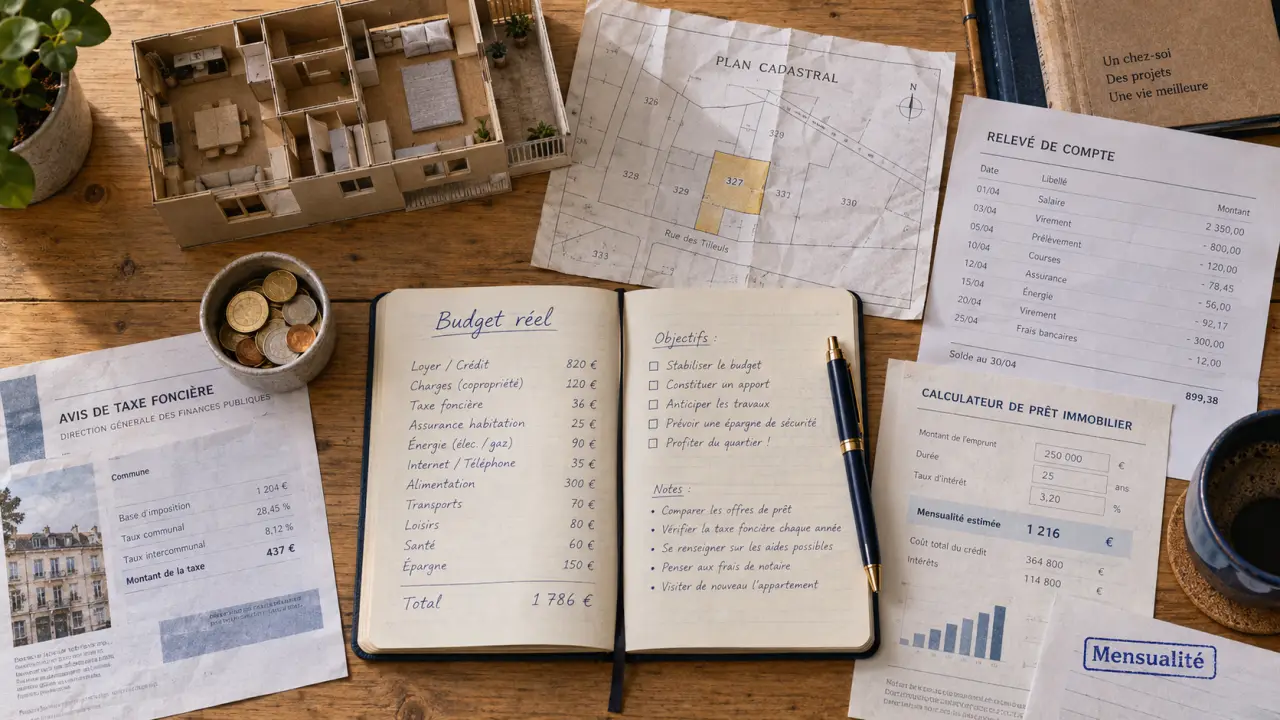
La capacité d’emprunt indique un plafond, mais ce plafond ne doit pas forcément devenir votre objectif. Une mensualité acceptable sur le papier peut peser lourd une fois ajoutés les charges de copropriété, la taxe foncière, l’assurance habitation, les transports, les travaux ou un changement de situation professionnelle. Pour un premier achat immobilier serein, partez de la somme que vous souhaitez conserver chaque mois après vos dépenses fixes : épargne, loisirs, vacances, véhicule et marge pour les imprévus.
Calcul de mensualité d’un prêt immobilier
Estimez votre mensualité à partir du capital emprunté, du taux nominal annuel et de la durée du prêt.
Cette estimation n’intègre ni l’assurance emprunteur, ni les frais de garantie, ni les frais de dossier. Elle est à comparer avec le coût global décrit dans l’article.
Calculer le coût global du projet
Le prix affiché d’un appartement ou d’une maison ne représente qu’une partie de la dépense. Ajoutez les frais d’acquisition, les frais de dossier et de garantie du crédit, l’assurance emprunteur, les éventuels honoraires d’agence, le déménagement et le budget d’ameublement. Dans l’ancien, prévoyez aussi une enveloppe pour les travaux, même si le logement semble immédiatement habitable. Une peinture à refaire, un équipement vieillissant ou une installation électrique à mettre à niveau peuvent rapidement mobiliser plusieurs milliers d’euros.
Un apport personnel peut couvrir une partie de ces coûts et renforcer le dossier de financement. Il ne doit toutefois pas vider votre épargne. Conserver une réserve disponible évite de financer à crédit le moindre incident après la signature. Une chaudière en panne, une régularisation de charges ou une période entre deux emplois sont plus faciles à absorber avec une trésorerie encore intacte.
Tester la mensualité dans votre vraie vie
Avant de vous engager, simulez pendant deux ou trois mois la future mensualité complète. Si votre loyer actuel est inférieur au coût estimé du crédit, mettez volontairement la différence de côté. Cet essai permet de vérifier que ce rythme vous convient vraiment et crée une épargne supplémentaire. Testez aussi un scénario moins favorable : baisse de revenus, arrivée d’un enfant, achat d’une voiture ou hausse de certaines charges. Cette simulation vous aidera à distinguer une mensualité supportable d’une mensualité qui réduit trop votre liberté.
Faire de la banque un partenaire de comparaison
Pour obtenir un financement, présentez un dossier lisible : revenus, stabilité professionnelle, relevés de compte, épargne, crédits en cours et projet d’achat doivent former un ensemble cohérent. Une gestion régulière et l’absence d’incidents comptent souvent autant que le niveau de revenu. N’attendez pas d’avoir trouvé le bien idéal pour consulter les banques ou un courtier. Connaître votre enveloppe vous permet de visiter avec davantage de discernement et d’éviter les biens hors de portée.
Promesse de vente : conditions, prêt et diagnostics – Découvrez les règles officielles, conditions suspensives et diagnostics à prévoir pour vendre ou acheter un logement existant.
Comparer plus que le taux du crédit
Le taux nominal attire naturellement l’attention, mais il ne suffit pas pour comparer deux offres. Examinez le coût de l’assurance emprunteur, les frais de garantie, les frais de dossier, les conditions de remboursement anticipé et la possibilité de moduler les mensualités. Le taux annuel effectif global donne une vision du coût total du financement, à condition de lire les éléments qui le composent.
- Demandez une estimation écrite de la mensualité avec l’assurance.
- Vérifiez la durée totale du prêt et son coût global.
- Examinez les garanties demandées et les frais associés.
- Renseignez-vous sur les conditions applicables en cas de revente anticipée.
- Ne signez aucune offre sans avoir compris les échéances et les assurances incluses.
Choisir un bien qui fonctionne au-delà du coup de cœur
Une visite peut déclencher une décision émotionnelle. La luminosité, le parquet, le jardin ou la vue dégagée risquent alors de faire oublier certaines contraintes structurelles. Pour un premier achat immobilier, transformez chaque visite en contrôle méthodique. Venez avec une liste de points à vérifier, prenez les photos autorisées, posez les mêmes questions et revenez à un autre horaire si le bien vous intéresse réellement.
Observer le quartier comme un trajet, pas comme une adresse
Un logement s’inscrit dans un parcours quotidien : porte d’entrée, rue, stationnement, arrêt de transport, école, travail, commerces et retours tardifs. Faites ce trajet à pied aux heures qui correspondent à votre vie. Vous découvrirez peut-être un bruit de circulation absent pendant la visite, une pente pénible avec des courses, un manque d’éclairage ou, au contraire, une proximité qui simplifie la semaine. Cette observation par les usages est souvent plus parlante que la distance affichée dans une annonce.
Contrôler l’immeuble et les charges à venir
Dans une copropriété, n’évaluez jamais le seul appartement. Demandez les procès-verbaux des assemblées générales, le montant des charges, les travaux votés ou envisagés et la situation financière de la copropriété. Une façade, une toiture, un ascenseur ou un système de chauffage collectif peuvent entraîner des appels de fonds importants. Pour une maison, examinez l’état de la toiture, des murs, des menuiseries, de l’assainissement et des limites du terrain.
Les diagnostics obligatoires fournissent aussi des indications utiles, notamment sur la performance énergétique et les risques identifiés. Ils ne remplacent pas une vérification attentive du logement. En cas de doute sur une fissure, de l’humidité, l’électricité ou une rénovation récente, faites-vous accompagner par un professionnel compétent avant de formuler une offre définitive. Cette vérification peut éviter de sous-estimer le budget nécessaire après l’achat.
Négocier une offre cohérente et sécuriser la signature
Une offre pertinente ne consiste pas à proposer le montant le plus bas possible. Elle tient compte des caractéristiques du bien, de son état, des travaux nécessaires, des prix observés dans le secteur et de votre capacité à finaliser le financement. Un dossier préparé, accompagné d’un plan de financement crédible, peut rassurer davantage un vendeur qu’une offre légèrement supérieure, mais incertaine.
Inscrire les bonnes conditions dans l’avant-contrat
Le compromis ou la promesse de vente organise la suite de la transaction. La condition suspensive d’obtention de prêt est essentielle lorsque l’achat dépend d’un financement. Elle doit correspondre au montant emprunté, à la durée envisagée et aux conditions réalistes de votre recherche. D’autres conditions peuvent être nécessaires selon la situation, par exemple l’obtention d’une autorisation d’urbanisme ou la vente préalable d’un autre bien.
Lisez chaque annexe et posez vos questions au notaire avant de signer. Vérifiez les servitudes, les limites de propriété, les diagnostics, les informations relatives à la copropriété et le calendrier prévisionnel. Le dépôt versé à la signature de l’avant-contrat ne doit pas vous conduire à accepter des zones d’ombre. Mieux vaut retarder une décision pour obtenir un document clair que découvrir un problème après l’acte définitif.
Préparer l’après-achat pour ne pas subir les premières années
Devenir propriétaire crée de nouvelles responsabilités. Dès la signature, classez les documents du logement, relevez les compteurs, anticipez les contrats d’énergie et d’assurance, puis établissez une liste de travaux par ordre de priorité. Commencez par la sécurité, l’étanchéité, le chauffage et les équipements indispensables avant les améliorations décoratives. Cette organisation permet de mieux répartir les dépenses et d’éviter les décisions prises dans l’urgence.
Conservez aussi une vision à long terme. Votre premier logement n’a pas besoin d’être parfait, mais il doit pouvoir s’adapter à votre situation : une pièce supplémentaire, un espace de télétravail, un extérieur ou une bonne accessibilité peuvent compter davantage dans quelques années. Acheter avec une marge financière et un regard lucide sur l’usage quotidien permet de profiter de votre acquisition sans la transformer en contrainte permanente.