Un achat de maison se prépare bien avant la première visite et ne s’achève pas avec l’accord du vendeur. Budget réel, état du bâti, financement, avant-contrat et signature chez le notaire forment une chaîne : négliger un maillon peut retarder la vente ou alourdir durablement le coût du projet. Voici un parcours concret pour avancer dans le bon ordre.
1. Poser un budget qui inclut vraiment le coût de la maison
Le prix affiché n’est que le point de départ. Avant de rechercher un bien, évaluez votre capacité d’emprunt à partir de vos revenus, de vos charges récurrentes, de votre situation professionnelle et de votre apport personnel. Le taux d’endettement est généralement limité à 33 %, avec un plafond recommandé de 35 %, et la durée de remboursement est généralement fixée au maximum à 25 ans.
Votre apport peut financer une partie du prix, mais il sert aussi souvent à couvrir les frais d’acquisition, parfois appelés frais de notaire. Ajoutez au plan de financement les frais de garantie du prêt, l’assurance emprunteur, les éventuels frais de courtage, les travaux, le déménagement, l’assurance habitation et une réserve de sécurité. Une mensualité supportable doit laisser de la place aux dépenses imprévues d’une maison.
Arbitrer les critères avant de lancer les visites
Classez vos attentes en trois catégories : indispensables, souhaitables et renonçables. La localisation, le temps de trajet, le nombre de chambres, le jardin, la luminosité, la performance énergétique et le niveau de travaux ne pèsent pas tous de la même façon selon votre mode de vie. Cette hiérarchie évite de perdre du temps sur des maisons séduisantes, mais incompatibles avec votre budget ou vos besoins à moyen terme.
- Définissez un prix d’achat maximal, frais et travaux compris.
- Estimez la taxe foncière, les dépenses d’énergie et l’entretien annuel.
- Demandez une première étude de financement à une banque ou à un courtier.
- Préparez vos justificatifs de revenus, d’épargne et de charges dès le départ.
2. Visiter une maison en vérifiant ce qui ne se voit pas sur l’annonce
Multipliez les canaux : alertes sur les annonces, agences, réseau personnel et prospection locale. Pour juger le prix demandé, comparez les biens similaires et consultez les transactions sur le site Demande de valeurs foncières. Une comparaison utile tient compte de l’état du bien, de la parcelle, des dépendances, de l’exposition et des travaux, pas seulement du prix au mètre carré.
Contrôler le bâti, l’environnement et les possibilités d’évolution
Lors de la visite, observez la toiture, les façades, les traces d’humidité, les menuiseries, le tableau électrique, le chauffage, la ventilation et l’état des combles. Demandez le dossier de diagnostics techniques, notamment le diagnostic de performance énergétique. Renseignez-vous aussi sur le voisinage à différents moments de la journée, les nuisances, les risques naturels et les projets proches.
Pour une maison, consultez le plan local d’urbanisme auprès du service d’urbanisme. Une extension, une piscine, une surélévation ou la transformation d’une dépendance peuvent être encadrées. Vérifiez les servitudes, les limites de propriété, le bornage et, lorsque le logement n’est pas raccordé au tout-à-l’égout, l’état de l’assainissement individuel. Ces éléments influencent autant la valeur future du bien que sa surface habitable.
Le compteur, le portail, la chaudière ou le tableau électrique sont de petits points de passage qui peuvent devenir un verrou coûteux après la vente. Lors d’une seconde visite, ouvrez, testez et photographiez les équipements avec l’accord du vendeur. Demandez les factures d’entretien et repérez les accès techniques. Cette inspection révèle souvent mieux la qualité d’entretien qu’un simple regard sur la décoration.
3. Faire une offre écrite sans vous précipiter
Quand la maison correspond à vos critères et à votre financement, formulez une offre d’achat écrite. Elle indique au minimum l’identité de l’acheteur, la désignation du bien, le prix proposé et une durée de validité. Celle-ci est généralement d’une à deux semaines, mais peut être plus courte sur un marché tendu. Le vendeur peut accepter, refuser ou présenter une contre-proposition.
Comprendre la condition suspensive de prêt immobilier – La fiche officielle explique le fonctionnement de la condition suspensive d’obtention d’un prêt dans une promesse de vente immobilière.
Ne confondez pas rapidité et précipitation. Avant d’envoyer l’offre, clarifiez ce qui est inclus dans la vente : cuisine équipée, poêle, abri de jardin, mobilier fixé ou matériel d’entretien. Si votre achat dépend d’un crédit, signalez-le clairement et préparez votre dossier bancaire. L’offre ne remplace pas l’avant-contrat, qui fixera précisément les conditions juridiques de la vente.
Préparer le dossier de prêt au bon moment
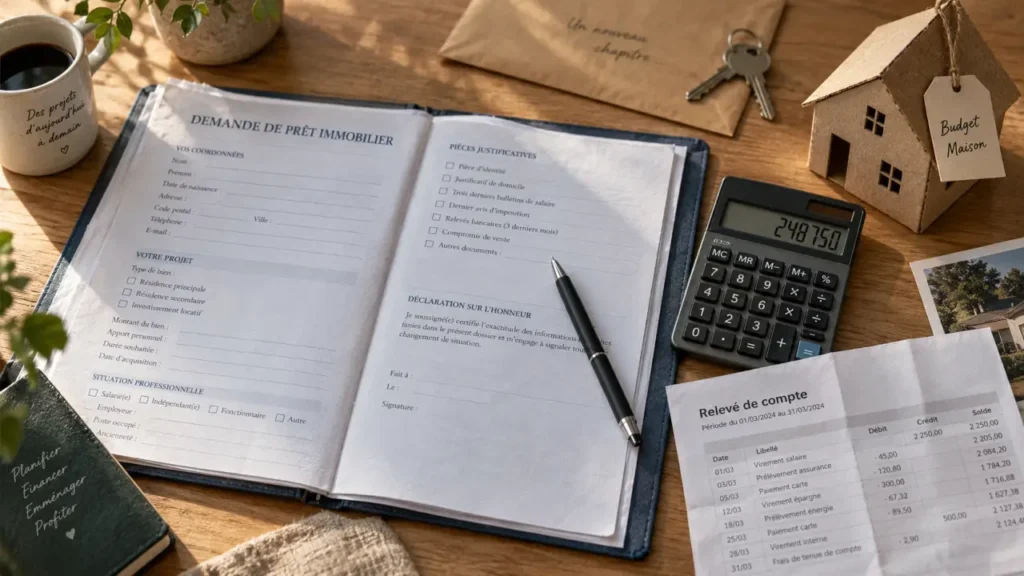
Après l’acceptation de l’offre, le calendrier s’accélère. Les banques demandent habituellement les deux derniers avis d’imposition, les derniers bulletins de salaire, les trois derniers relevés bancaires, les justificatifs d’apport et les informations sur le bien. Comparez le TAEG, la durée, le coût total du crédit, les garanties exigées et le tableau d’amortissement. L’assurance emprunteur mérite aussi une lecture attentive : elle prévoit notamment des garanties décès, PTIA, invalidité et incapacité selon le contrat.
4. Sécuriser l’avant-contrat avec le notaire
Le compromis de vente et la promesse unilatérale de vente sont deux avant-contrats possibles. Le notaire peut être choisi par l’acheteur, le vendeur ou les deux parties. Chacun peut également avoir son propre notaire, sans augmenter les frais globaux de l’acte. Son rôle est de contrôler les titres, les documents, les conditions de vente et les formalités nécessaires.
| Document | Engagement principal | Somme éventuellement versée |
|---|---|---|
| Compromis de vente | L’acheteur et le vendeur s’engagent à conclure la vente si les conditions prévues sont remplies. | Un dépôt peut être prévu, généralement entre 5 % et 10 % du prix. |
| Promesse unilatérale de vente | Le vendeur réserve le bien à l’acheteur, qui conserve une option d’achat pendant le délai convenu. | Une indemnité d’immobilisation peut être demandée, jusqu’à 10 % du prix. |
L’avant-contrat doit détailler le bien, le prix, les échéances, les annexes, la répartition des frais et les clauses suspensives. La clause d’obtention du prêt est essentielle pour un achat financé à crédit. Si le prêt est refusé dans les conditions prévues et que l’acheteur a effectué les démarches attendues, la vente peut ne pas aboutir sans perte de la somme séquestrée. D’autres clauses peuvent concerner la vente d’un autre bien, l’obtention d’une autorisation administrative ou l’absence de servitude problématique.
Après la signature de l’avant-contrat, l’acheteur non professionnel bénéficie d’un délai de rétractation de 10 jours. Utilisez-le pour relire les annexes, vérifier les diagnostics et poser les dernières questions au notaire. Pour un bien en copropriété, examinez aussi le règlement, les charges et les trois derniers procès-verbaux d’assemblée générale.
5. Passer du prêt à l’acte authentique et à la remise des clés
Une fois le dossier accepté, la banque édite son offre de prêt. Vous disposez d’un délai de réflexion de 10 jours avant de pouvoir l’accepter. Transmettez ensuite l’offre acceptée au notaire afin qu’il puisse organiser la signature définitive. Entre l’avant-contrat et l’acte, les délais varient selon le financement, les documents à réunir et les éventuelles conditions suspensives.
La dernière visite et la signature définitive
Effectuez une dernière visite juste avant la signature. Vérifiez que la maison est dans le même état, que les équipements inclus sont présents, que le vendeur a bien libéré les lieux et qu’aucun dommage nouveau n’est apparu. Signalez immédiatement toute anomalie au notaire avant de signer.
Chez le notaire, l’acte authentique est lu puis signé. Le prix et les frais d’acquisition sont réglés selon les modalités prévues ; les clés sont habituellement remises à ce moment. Vous devenez alors officiellement propriétaire. Le notaire accomplit ensuite les formalités de publicité foncière, puis vous adresse votre titre de propriété.
- Souscrivez une assurance habitation prenant effet le jour de la remise des clés.
- Relevez les compteurs et organisez les contrats d’énergie, d’eau et d’internet.
- Prévenez les organismes utiles de votre changement d’adresse.
- Conservez l’acte, les diagnostics, les factures de travaux et les relevés de compteurs.