Une offre d’achat pour une maison ne consiste pas seulement à annoncer un prix. Elle formalise votre volonté d’acquérir un bien précis, selon des conditions de financement et un délai de réponse définis. Avant de l’envoyer, vérifiez le prix proposé, les protections nécessaires et le mode de transmission qui permettra de prouver son envoi et sa réception.
Ce que vous engage une offre d’achat écrite
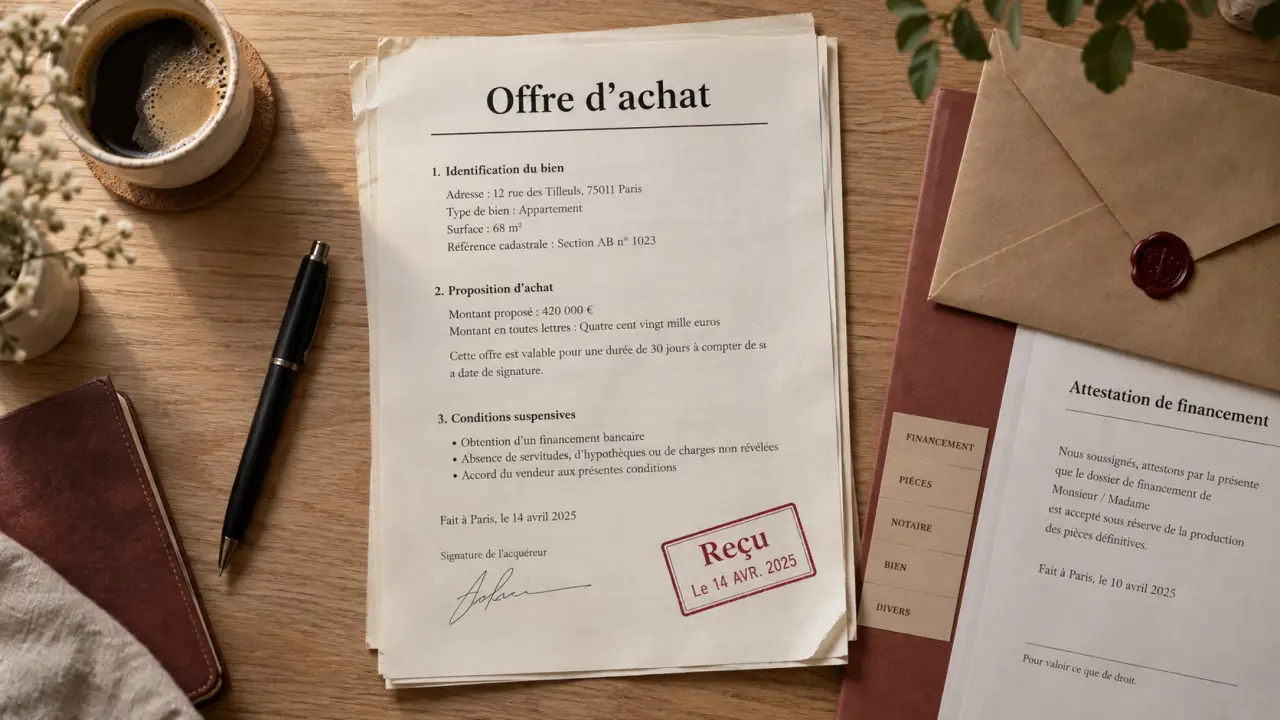
Une offre d’achat immobilier est une proposition faite par un acquéreur au vendeur pour acheter une maison à un prix donné. Elle doit être suffisamment précise pour éviter toute ambiguïté. Le bien concerné, le montant offert et la durée de validité forment le socle de la proposition. Une offre orale peut lancer une négociation, mais elle laisse peu de traces si un désaccord survient.
Comprendre l’offre d’achat immobilier – Découvrez les règles officielles de l’offre d’achat et le délai de rétractation après la signature du compromis de vente.
Une offre écrite, datée et signée protège mieux les deux parties. Si le vendeur l’accepte dans le délai prévu, l’acquéreur ne doit pas considérer ce document comme un simple sondage. Cette acceptation ouvre généralement la voie à la rédaction d’un compromis de vente ou d’une promesse de vente, avec l’intervention d’un notaire ou d’une agence selon le dossier.
Offre, compromis et promesse : trois étapes distinctes
| Document | Rôle | Moment du parcours |
|---|---|---|
| Offre d’achat | Proposer un prix et des conditions au vendeur | Après la visite et l’analyse du projet |
| Compromis de vente | Organiser l’accord entre vendeur et acheteur, avec les conditions suspensives | Après l’acceptation de l’offre |
| Promesse de vente | Prévoir les conditions dans lesquelles le bien sera vendu | Alternative au compromis selon le montage retenu |
Le prix est payé lors de la signature de l’acte authentique. Il ne faut pas verser d’acompte avec l’offre elle-même. Un dépôt de garantie peut être prévu au stade de l’avant-contrat, selon les modalités fixées avec le notaire et les parties.
Fixer un prix cohérent avant de faire votre proposition
Vous pouvez faire une offre inférieure au prix affiché. Le vendeur reste libre de la refuser, de l’accepter ou de présenter une contre-proposition. Cette dernière modifie la discussion : elle ne vaut pas acceptation de votre première proposition et doit être examinée avec la même attention.
Appuyer une négociation sur des éléments vérifiables
Une baisse de prix est plus crédible lorsqu’elle repose sur des éléments concrets : travaux de toiture ou d’isolation, installation électrique à reprendre, DPE, dépendance non exploitable, contraintes liées au terrain, servitude, environnement ou comparaison avec des ventes récentes. L’objectif est d’expliquer l’écart entre le prix demandé et le prix proposé, sans dévaloriser inutilement la maison.
Le plan de financement peut aussi peser dans la décision. Un prix légèrement inférieur, accompagné d’un apport identifiable et d’une attestation bancaire, peut sembler plus solide qu’une offre plus élevée mais incertaine. Le vendeur évalue le risque de voir la vente échouer. La lisibilité de votre dossier, votre disponibilité pour signer et la cohérence entre votre budget, les travaux et le calendrier peuvent donc renforcer votre proposition.
Les mentions à intégrer dans une offre d’achat de maison
La lettre doit permettre au vendeur d’identifier immédiatement qui propose quoi, pour quel bien et à quelles conditions. Restez factuel. Une offre trop longue ou imprécise ralentit la réponse et complique le travail de l’agence ou du notaire.
- Vos nom, prénom, adresse et coordonnées, ainsi que ceux du vendeur s’ils sont connus ;
- la désignation précise de la maison : adresse, références utiles, terrain, dépendances et éléments inclus dans la vente ;
- le prix proposé, en précisant clairement s’il comprend les frais d’agence lorsqu’ils sont à la charge de l’acquéreur ;
- la date de rédaction et la durée de validité de l’offre ;
- le mode de financement : apport personnel, prêt immobilier, prêt relais, achat comptant ou revente préalable ;
- les conditions suspensives importantes pour votre projet ;
- les modalités de réponse attendues et votre signature.
Modèle de formulation à personnaliser
« Je soussigné(e) [nom, prénom], propose d’acquérir la maison située [adresse et désignation du bien] au prix de [montant] euros. Cette offre est financée par [apport et/ou prêt]. Elle est valable jusqu’au [date et heure]. Elle est faite sous la condition suspensive d’obtention d’un prêt d’un montant de [montant] euros, selon des modalités à préciser dans l’avant-contrat. En cas d’acceptation, je m’engage à signer un compromis ou une promesse de vente dans les meilleurs délais. »
Ajoutez, si nécessaire, la date d’entrée dans les lieux souhaitée, l’inclusion de certains meubles ou équipements, ou une condition liée à la revente de votre logement actuel. Chaque ajout doit répondre à un besoin réel. Une clause vague peut créer une difficulté lors de la préparation de l’avant-contrat.
Protéger votre achat avec le financement et les bonnes conditions
La condition suspensive de prêt est essentielle lorsque l’achat dépend d’un crédit immobilier. Elle prévoit que la vente ne se réalisera pas si le financement n’est pas obtenu dans les conditions définies. Le délai est habituellement précisé dans le compromis. Il est souvent compris entre 30 et 45 jours à compter de sa signature.
Selon la maison et votre situation, d’autres conditions peuvent être pertinentes : vente préalable de votre bien, absence de servitude non déclarée, vérification d’une hypothèque, conformité d’une autorisation d’urbanisme, résultats des diagnostics ou possibilité de réaliser un projet de travaux. Elles doivent rester proportionnées et être formulées avec l’aide d’un professionnel lorsque l’enjeu est important.
Rassurer sans dévoiler inutilement votre vie privée
Joindre une attestation de financement bancaire, une lettre de confort d’un courtier ou un justificatif d’apport peut renforcer votre crédibilité. Il n’est pas nécessaire de transmettre des relevés complets contenant des données personnelles sans rapport avec l’achat. Présentez plutôt une preuve ciblée de votre capacité de financement et indiquez clairement le montant du prêt envisagé.
Envoyer l’offre, gérer la réponse et préparer la suite
Une durée de validité de 8 jours est fréquemment utilisée. D’autres pratiques situent ce délai entre 5 et 10 jours. Un délai court évite de rester bloqué trop longtemps, mais un délai trop serré peut empêcher le vendeur de réunir les éléments nécessaires ou de consulter les autres indivisaires.
| Mode d’envoi | Atout principal | Point de vigilance |
|---|---|---|
| Lettre recommandée avec accusé de réception | Preuve solide de l’envoi et de la réception | Transmission moins immédiate |
| Rapide et pratique via une agence | Conserver le message, les pièces jointes et l’accusé de réception | |
| Remise en main propre | Échange direct | Faire signer un reçu daté |
Conservez la version exacte de l’offre, les pièces jointes, les échanges et la preuve de réception. Cette précaution permet de retrouver le prix, les conditions et la date limite retenus.
En cas de refus ou d’expiration du délai sans acceptation, l’offre devient sans effet. Si le vendeur accepte, prenez rapidement rendez-vous pour préparer l’avant-contrat. Le délai légal de rétractation de 10 jours intervient après la signature du compromis ou de la promesse de vente. Profitez de cette étape pour relire les diagnostics, contrôler les conditions suspensives et vérifier que le document reprend exactement le prix, les équipements et les délais négociés.