Une aide primo-accédant ne prend pas toujours la forme d’une somme versée sur votre compte. Elle peut réduire le coût du crédit, compléter l’emprunt principal ou alléger certains frais liés à l’achat. Pour en profiter, commencez par vérifier votre statut, puis combinez les dispositifs compatibles avec le logement, les revenus et la situation professionnelle du ménage.
Le statut de primo-accédant : la règle des 2 ans à connaître
Pour les banques et la plupart des prêts aidés, est primo-accédant l’acheteur qui n’a pas été propriétaire de sa résidence principale au cours des deux dernières années. Cette condition s’apprécie au moment de l’émission de l’offre de prêt. Il ne s’agit donc pas nécessairement d’un premier achat dans toute une vie.
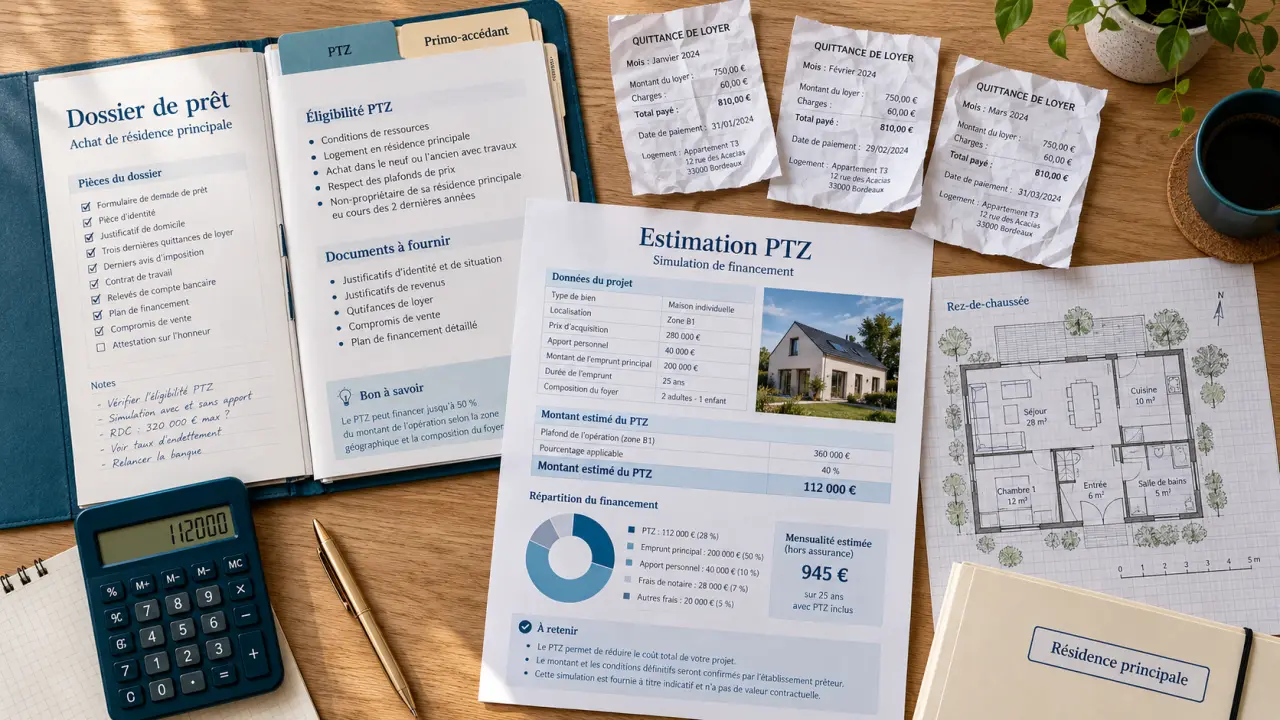
Simulateur officiel pour estimer votre PTZ – Estimez le montant de votre prêt à taux zéro selon votre projet immobilier, sa localisation, son coût et vos revenus.
Une personne qui a vendu son ancien logement et loué pendant plus de deux ans peut ainsi retrouver ce statut. À l’inverse, être propriétaire de son logement actuel exclut généralement la qualité de primo-accédant, même si l’achat envisagé correspond à un changement de vie ou de région.
Résidence secondaire, couple et indivision : les cas souvent mal compris
Posséder une résidence secondaire ne prive pas automatiquement du statut. La condition principale reste de ne pas avoir été propriétaire de sa résidence principale durant les deux années de référence. En revanche, le bien financé doit le plus souvent devenir votre résidence principale. Un investissement locatif ou une maison de vacances n’ouvre donc pas les mêmes droits.
Lors d’un achat en couple, l’établissement prêteur examine la situation de chaque coemprunteur selon les règles du dispositif demandé. Signalez dès le premier rendez-vous une ancienne propriété, une indivision ou un changement récent de situation familiale. Ces éléments peuvent modifier l’éligibilité, sans empêcher nécessairement le projet.
Les aides à mobiliser selon votre projet immobilier
Le prêt à taux zéro, ou PTZ, est souvent la première aide étudiée. Sans intérêts ni frais de dossier, il complète un prêt immobilier principal et ne finance pas seul l’intégralité de l’achat. Son montant dépend notamment des ressources du ménage, de la composition familiale, de la localisation et du coût de l’opération.
Depuis le 1er avril 2025, le PTZ est élargi aux logements neufs sur l’ensemble du territoire, y compris les maisons individuelles, jusqu’au 31 décembre 2027. Selon le profil de l’emprunteur et les caractéristiques de l’opération, il peut représenter jusqu’à 50 % du montant du logement retenu dans le calcul. Les plafonds de ressources et le montant maximal pris en compte restent déterminants.
Prêts aidés et solutions complémentaires
| Aide ou prêt | À quoi sert-il ? | Point de vigilance |
|---|---|---|
| PTZ | Compléter l’achat d’une résidence principale sans intérêts | Ressources, type de bien, localisation et occupation du logement |
| PAS | Financer un projet d’accession sociale, hors certains frais | Conditions de ressources et offre d’un établissement habilité |
| Prêt conventionné | Financer un achat, une construction ou certains travaux | Modalités variables selon la banque et le projet |
| Prêt Action Logement | Compléter le financement de certains salariés | Conditions liées à l’employeur, au salarié et au bien |
| Aides locales | Renforcer l’apport ou faciliter l’accession sur un territoire | Règles propres à la commune, au département ou à la région |
Le prêt à l’accession sociale (PAS) peut financer une grande partie de l’opération, à l’exception de certains frais. Le prêt conventionné (PC) répond à une logique proche pour l’achat, la construction ou les travaux. Le prêt Action Logement s’adresse à certains salariés, selon les caractéristiques de leur entreprise et du projet.
Ces solutions ne se remplacent pas automatiquement. Le montage dépend des conditions propres à chaque aide, du type de logement et de la capacité de remboursement du ménage. La banque vérifie aussi la compatibilité entre les différents prêts avant de les intégrer à l’offre de financement.
Neuf, ancien, BRS : choisir le bien avant de calculer l’aide
Le type de logement influence directement les aides accessibles. Dans le neuf, le PTZ constitue une piste majeure pour les ménages qui respectent les conditions de ressources. Dans l’ancien, l’éligibilité dépend davantage de la commune, de la zone et, dans certains cas, d’un programme de travaux. Il est donc risqué de signer un compromis en supposant qu’une aide est acquise sans vérification préalable.
Le bail réel solidaire (BRS) mérite aussi l’attention. Son principe consiste à dissocier le terrain du logement : l’acquéreur achète les murs et verse une redevance pour l’occupation du foncier. Ce mécanisme peut abaisser le prix d’acquisition et rendre l’opération compatible avec un budget plus limité. Une TVA à taux réduit ou des aides locales peuvent également intervenir dans certains programmes d’accession encadrée.
Le prix affiché ne suffit pas à mesurer l’empreinte financière d’un logement. Deux biens proposés au même montant peuvent peser très différemment sur le budget à cause des travaux immédiats, des charges de copropriété, de la taxe foncière, de la performance énergétique, du transport ou de la revente future. Avant de chercher à maximiser un PTZ, comparez le coût d’usage du logement. Une aide améliore le plan de financement, mais elle ne corrige pas une mensualité durablement trop élevée.
Peut-on acheter sans apport personnel ?
Un prêt immobilier sans apport reste possible, mais il exige un dossier particulièrement cohérent. La banque examine la stabilité des revenus, la tenue des comptes, le taux d’endettement, l’épargne restante après l’achat et la qualité du bien. Les aides primo-accédant peuvent réduire la part financée par le crédit classique, mais elles ne couvrent pas toujours les frais de notaire, de garantie, de dossier ou de déménagement.
L’absence d’apport augmente donc l’attention portée à chaque élément du dossier. Des comptes bien tenus, des revenus réguliers et un budget réaliste peuvent compenser une épargne limitée. La banque cherche surtout à vérifier que l’emprunteur pourra absorber les dépenses liées à l’achat, puis maintenir ses remboursements dans la durée.
Préserver une épargne de sécurité
Utiliser toute son épargne comme apport n’est pas forcément la meilleure stratégie. Une réserve disponible protège contre les premiers travaux, l’achat d’un équipement indispensable ou une période imprévue. Une épargne constituée régulièrement peut aussi rassurer davantage qu’un apport ponctuel entièrement dépensé au moment de la signature.
Une donation familiale peut également contribuer au financement. Des mesures temporaires ont prévu une exonération sous conditions pour les donations destinées à l’achat d’un logement neuf. Avant d’intégrer cette somme au plan de financement, faites préciser le cadre fiscal, les délais d’utilisation et les justificatifs à conserver.
Préparer son dossier et vérifier son éligibilité sans perdre de temps
La méthode la plus sûre consiste à chiffrer le projet avant de rechercher le prêt le moins cher. Réunissez les revenus du ménage, l’épargne disponible, les crédits en cours, le prix du bien, les frais annexes et la mensualité réellement supportable. Vous pourrez ensuite comparer plusieurs montages avec ou sans PTZ, PAS, prêt Action Logement ou aide territoriale.
Préparez notamment les documents suivants :
- Vos derniers avis d’imposition et justificatifs de revenus ;
- Des quittances de loyer ou tout document permettant d’établir votre situation de résidence principale ;
- Les relevés de comptes et les preuves d’épargne ;
- Le compromis, l’annonce détaillée ou les plans du logement visé ;
- Les devis de travaux lorsqu’ils conditionnent le financement ;
- Les informations sur votre employeur si vous sollicitez Action Logement.
Pour justifier le statut de primo-accédant, les documents liés à l’occupation de la résidence principale sont particulièrement utiles. Les quittances de loyer, les avis d’imposition et les pièces relatives à une ancienne propriété peuvent permettre de reconstituer la situation des deux dernières années. La banque peut demander des éléments supplémentaires selon le dossier.
Utilisez un simulateur de PTZ pour obtenir une première estimation, puis faites valider le résultat par un conseiller bancaire ou une ADIL. Les plafonds, la zone, le revenu fiscal de référence et la nature exacte du bien peuvent modifier la réponse. Cette vérification avant l’offre d’achat permet d’intégrer les aides primo-accédant réalistes, sans bâtir le budget sur une hypothèse incertaine.