L’achat d’une maison à rénover est une stratégie efficace pour devenir propriétaire à un prix inférieur au marché ou pour configurer un bien selon vos besoins. Cette opération demande toutefois une rigueur exemplaire dans le montage du projet. Entre l’évaluation réelle des coûts de rénovation et la complexité des solutions de financement, la réussite repose sur une vision globale dès la phase de recherche.
Acheter une maison avec travaux : une opportunité sous conditions
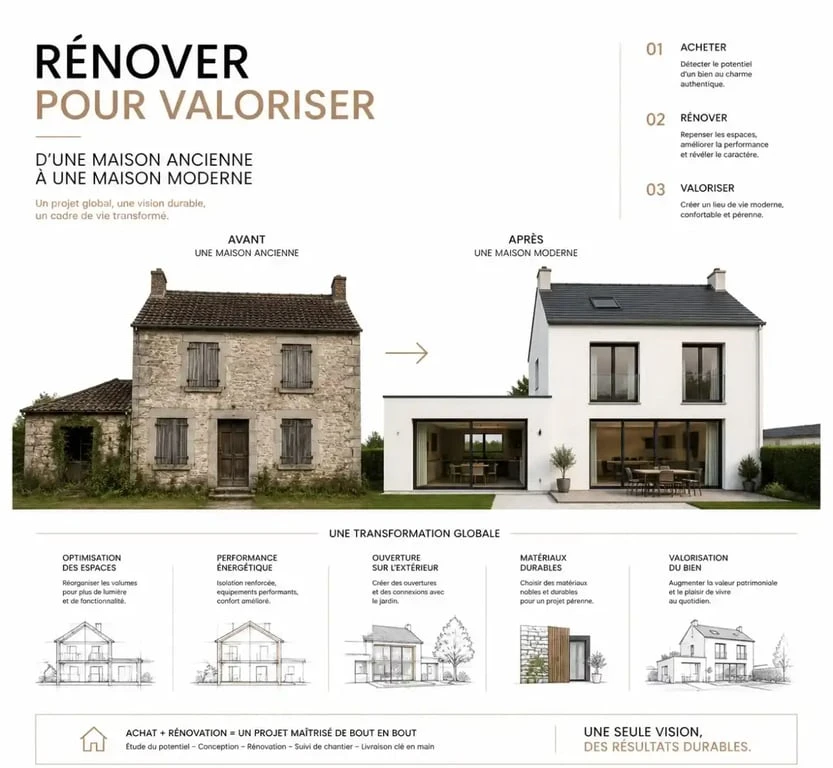
Opter pour un bien nécessitant des rénovations permet de réaliser une décote intéressante sur le prix d’achat, souvent proportionnelle à l’état de vétusté du logement. C’est une occasion de valoriser votre patrimoine tout en personnalisant votre futur cadre de vie. L’enthousiasme ne doit cependant pas occulter la réalité technique.
Les risques principaux résident dans la sous-estimation du budget et la découverte de vices cachés après la signature. Une maison qui semble « juste à rafraîchir » peut dissimuler des problèmes structurels, comme des remontées capillaires ou une toiture à reprendre, qui font grimper la facture. Avant de vous engager, croisez l’estimation du prix de vente avec le coût des travaux nécessaires pour atteindre le confort souhaité.
Comment financer l’achat et les travaux ?
Le financement d’un projet de rénovation ne se limite pas à un prêt immobilier classique. Plusieurs leviers permettent de structurer votre budget et d’éviter de multiplier les crédits à la consommation, souvent plus coûteux.
Le prêt immobilier avec travaux
C’est la solution la plus pertinente. Elle permet d’intégrer le montant des travaux directement dans votre prêt immobilier principal. En bénéficiant du taux du crédit immobilier, vous profitez de mensualités plus basses et d’une durée d’emprunt étendue, pouvant aller jusqu’à 25 ans. Cette option lisse le coût de la rénovation sur le long terme tout en conservant une mensualité unique, plus simple à gérer.
Le prêt travaux classique
Il s’agit d’un crédit à la consommation. Si sa mise en place est rapide, sa durée de remboursement est limitée, généralement à 7 ou 10 ans, ce qui alourdit le poids des mensualités. Il est souvent utilisé en complément si le besoin de financement survient après l’achat ou pour des montants plus restreints.
Le fonctionnement du déblocage des fonds
Contrairement à un prêt immobilier classique où la somme est versée en une fois chez le notaire, le volet « travaux » est débloqué progressivement. La banque exige la présentation de devis ou de factures d’artisans pour libérer les fonds. Ce mécanisme sécurise la banque, mais nécessite une gestion rigoureuse de la trésorerie pour avancer les premiers frais.
MaPrimeRénov’ : Tout savoir sur les aides à la rénovation énergétique – Découvrez les conditions et modalités pour bénéficier des aides financières de l’État dédiées à vos travaux de rénovation énergétique.
Le passage de l’estimation à l’engagement contractuel avec les entreprises est une étape critique. Vous passez de la phase théorique à l’exécution concrète, ce qui impose de valider chaque ligne de devis avec précision pour ne pas dépasser votre capacité d’endettement.
Travaux éligibles et aides publiques
La majorité des travaux d’amélioration, de transformation ou de rénovation énergétique sont éligibles au financement bancaire : isolation, toiture, chauffage, aménagement de cuisine ou extension. L’électroménager non encastré et le mobilier sont généralement exclus.
Pour optimiser votre reste à charge, il est possible de cumuler votre prêt avec des dispositifs d’État. L’Éco-PTZ (prêt à taux zéro) ou les aides liées à MaPrimeRénov’ peuvent alléger la facture, surtout si vos travaux visent une amélioration significative de la performance énergétique. Consultez la plateforme France Rénov’ en amont pour vérifier votre éligibilité selon vos revenus et la nature des travaux.
Vérifications indispensables et erreurs à éviter
Avant de signer le compromis, plusieurs points de vigilance doivent être passés au crible pour éviter les mauvaises surprises.
Étudiez attentivement les diagnostics immobiliers (amiante, plomb, électricité, gaz), car ils sont des indicateurs précieux sur l’état réel des installations. Si vous réalisez les travaux vous-même, sachez que certaines banques acceptent de financer les matériaux, à condition de conserver chaque facture d’achat pour justifier l’usage des fonds. Obtenir un prêt sans devis précis au moment de la signature est rare ; tentez d’estimer vos travaux avec l’aide d’un professionnel du bâtiment lors d’une contre-visite. Enfin, utilisez les devis obtenus comme levier de négociation : si les travaux sont urgents, le vendeur sera souvent plus enclin à accepter une baisse du prix pour conclure la transaction.
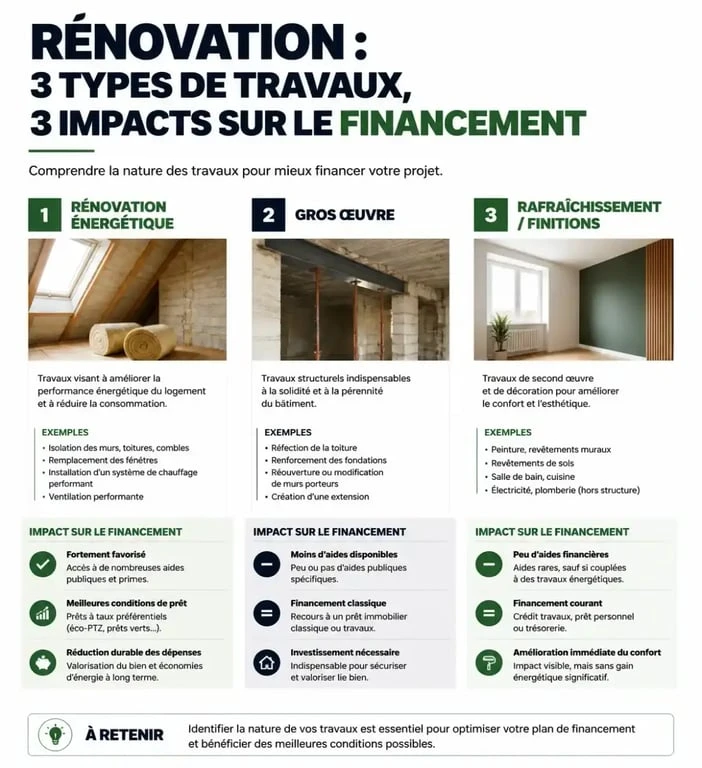
| Type de travaux | Impact sur le financement |
|---|---|
| Rénovation énergétique | Éligible aux aides et prêts bonifiés |
| Gros œuvre / Structure | Nécessite des devis d’architecte ou maître d’œuvre |
| Rafraîchissement | Souvent financé sur fonds propres ou prêt conso |
Acheter une maison avec travaux est un projet gratifiant à condition d’anticiper chaque étape. La clé est de ne jamais isoler le coût de l’achat du coût de la rénovation : c’est l’addition des deux qui détermine la viabilité financière de votre investissement sur le long terme.