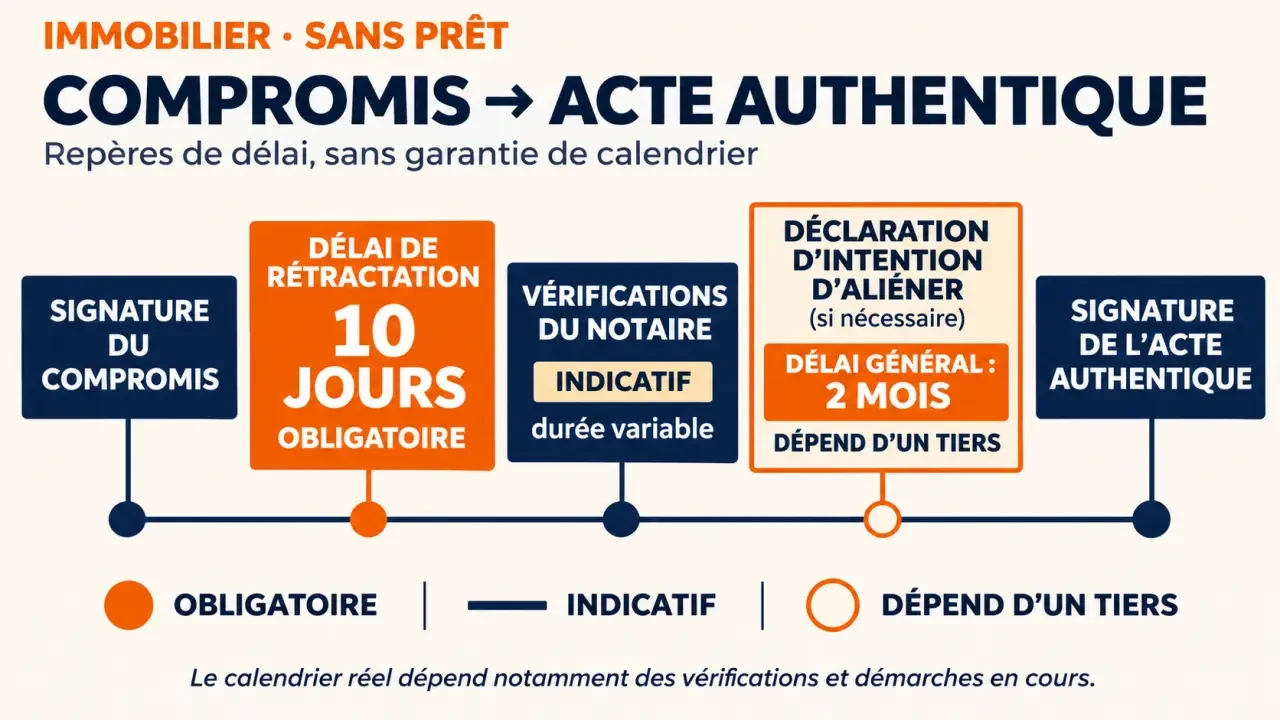
Acheter comptant permet d’aller plus vite, mais pas de supprimer toutes les formalités. Il n’existe pas de délai légal minimum général entre le compromis et l’acte authentique. Pour un acquéreur non professionnel achetant un logement, le délai de rétractation de 10 jours doit toutefois être respecté. Une signature en trois ou quatre semaines est envisageable avec un dossier complet ; autour de deux mois reste un repère prudent si un droit de préemption doit être purgé.
Trois calendriers à distinguer avant de fixer la signature
Le délai minimum entre compromis et vente sans prêt dépend du dossier, et non d’une durée imposée à toutes les transactions. Les trois mois souvent annoncés constituent un usage, pas une obligation légale générale. Certaines ventes classiques prennent trois à quatre mois, tandis qu’un achat comptant simple peut aboutir en quelques semaines.
| Situation | Délai envisageable | Condition déterminante |
|---|---|---|
| Achat sans prêt, dossier complet et préemption réglée ou non applicable | Trois à quatre semaines peuvent suffire | Vérifications terminées et fonds disponibles |
| Achat sans prêt soumis à une préemption urbaine | Autour de deux mois, parfois davantage | Renonciation de la collectivité ou expiration du délai applicable |
| Achat avec prêt | Environ trois mois, parfois trois à quatre mois | Financement et formalités notariales |
| Dossier présentant une difficulté juridique ou documentaire | Délai variable, potentiellement plus long | Régularisation de l’obstacle |
Ces durées sont des repères, pas des engagements. Une vente juste après les 10 jours de rétractation n’est envisageable que si toutes les autres conditions sont déjà satisfaites. L’expiration de ce délai ne rend donc pas automatiquement l’acte prêt à signer.
Le compromis engage réciproquement vendeur et acquéreur, sous réserve des conditions prévues. La promesse unilatérale, elle, réserve au bénéficiaire une option d’achat pendant une durée définie. Dans les deux cas, l’acte authentique reçu par le notaire formalise la vente définitive et permet sa publication.
Rétractation et préemption : deux délais qui ne démarrent pas ensemble
Les 10 jours protègent l’acquéreur non professionnel
Pour l’achat d’un logement par un acquéreur non professionnel, le délai de rétractation commence en principe le lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise selon les formes autorisées. Il ne part donc pas nécessairement du jour de la signature. Les jours sont calendaires ; si l’échéance tombe un samedi, un dimanche ou un jour férié ou chômé, elle est reportée au premier jour ouvrable suivant.
Rétractation après un compromis : délais et droits de l’acheteur – Découvrez le délai légal de 10 jours, les conditions de rétractation et les règles liées au droit de préemption immobilier.
En copropriété, l’absence de certains documents obligatoires peut différer le point de départ de ce délai. En cas de rétractation régulière, les sommes versées doivent être restituées dans un délai maximal de 21 jours à compter du lendemain de la rétractation. Le dépôt de garantie, souvent fixé entre 5 % et 10 % du prix, n’est pas une pénalité : lorsque la vente aboutit, il s’impute sur le prix.
La préemption dépend du bien et de sa localisation
Le droit de préemption urbain ne concerne pas automatiquement toutes les ventes. Le notaire vérifie son application selon la zone, la nature du bien et les éventuelles exemptions. Si nécessaire, il adresse une déclaration d’intention d’aliéner, ou DIA, à la collectivité compétente.
Le délai général de réponse est de deux mois à compter de la réception de la DIA. Une renonciation expresse peut permettre de poursuivre plus tôt. À l’inverse, une demande légale de pièces ou de visite peut suspendre le délai et prolonger l’attente. Il faut donc éviter de considérer deux mois comme un plafond absolu.
Si la collectivité préempte valablement, la vente à l’acquéreur initial ne se déroule pas comme prévu : elle entend se substituer à lui selon la procédure applicable. Le notaire explique alors les conséquences sur l’avant-contrat et les sommes séquestrées.
Le paiement comptant supprime la banque, pas les contrôles du notaire
Sans crédit, l’acquéreur évite la recherche du financement, l’instruction bancaire et l’attente de l’offre de prêt. À titre de comparaison, une condition suspensive d’obtention de prêt prévoit un délai d’au moins 30 jours, fréquemment porté à 45 à 60 jours. S’y ajoutent les règles d’acceptation de l’offre, avec 10 jours de réflexion et une acceptation possible à partir du 11e jour.
Mais disposer de l’argent ne dispense pas de sécuriser le transfert de propriété. Le notaire doit notamment :
- contrôler l’identité, la capacité et les pouvoirs des signataires ;
- examiner le titre de propriété et l’état hypothécaire ;
- vérifier les servitudes et les renseignements d’urbanisme ;
- réunir les documents nécessaires concernant la copropriété ;
- vérifier la réalisation des conditions suspensives et préparer l’acte.
Une hypothèque nécessite parfois d’organiser une mainlevée et le remboursement du créancier. Une succession inachevée, une incohérence dans le titre ou un document du syndic manquant peuvent également retarder la vente. Une servitude, en revanche, n’a pas systématiquement à disparaître : il faut surtout en comprendre la portée et vérifier sa compatibilité avec l’achat.
Le calendrier fonctionne comme plusieurs vagues qui avancent en parallèle : rétractation, préemption, collecte des pièces et préparation des fonds. La signature dépend de la dernière arrivée, pas de l’addition de toutes les durées. Demander au notaire « quelle formalité bloque encore la signature ? » est donc plus utile que compter simplement les jours depuis le compromis.
Préparer un dossier qui peut réellement aboutir en quelques semaines
Le meilleur levier consiste à anticiper avant même le compromis. L’agence peut centraliser les pièces et relancer les parties ; le notaire reste l’interlocuteur chargé de confirmer que les conditions juridiques de signature sont réunies.
- Déclarer précisément le financement. Indiquez que l’achat est réalisé sans prêt et faites adapter les clauses. Si une condition suspensive de crédit demeure dans l’avant-contrat, elle doit être traitée, même si vous possédez les fonds.
- Rassembler les pièces du vendeur. Titre de propriété, diagnostics valides, informations sur les travaux et documents de copropriété doivent être transmis rapidement. L’état daté nécessaire à la vente d’un lot doit être anticipé auprès du syndic.
- Justifier les fonds. Préparez les documents demandés sur leur disponibilité et leur origine. Une épargne investie ou un prix de vente encore attendu n’est pas toujours immédiatement mobilisable.
- Organiser le virement. Le solde du prix et les frais doivent parvenir au notaire avant la signature, selon son appel de fonds. Anticipez les plafonds bancaires et vérifiez les coordonnées de l’étude par un canal fiable.
- Coordonner les disponibilités. Vérifiez les agendas et prévoyez une procuration si nécessaire, sans attendre les derniers jours.
Enfin, la date inscrite au compromis peut être avancée d’un commun accord lorsque les formalités sont terminées. Si elle doit être repoussée, faites formaliser l’accord, notamment par un avenant lorsque cela est nécessaire. Son dépassement n’entraîne pas toujours automatiquement la caducité : les conséquences dépendent des clauses et des démarches engagées.
Avant de réserver un déménagement, demandez donc une confirmation du calendrier à l’étude. L’objectif réaliste n’est pas de signer au plus vite à tout prix, mais de supprimer les attentes évitables sans contourner les protections indispensables.