L’exonération de taxe foncière liée à l’âge concerne les personnes de plus de 75 ans au 1er janvier de l’année d’imposition, sous condition de ressources. Être retraité ne suffit donc pas : le revenu fiscal de référence, le nombre de parts fiscales et le logement concerné comptent aussi. Entre 65 et 75 ans, un dégrèvement de 100 euros peut s’appliquer. Et même en cas d’exonération, la taxe d’enlèvement des ordures ménagères reste généralement à payer.
Le bon repère : votre âge au 1er janvier, pas votre départ en retraite
La taxe foncière n’est pas supprimée pour tous les retraités. L’exonération prévue pour les propriétaires âgés modestes repose sur plusieurs conditions cumulatives. L’âge est apprécié au 1er janvier : un anniversaire pendant l’année ne modifie pas immédiatement les droits pour cette même année.
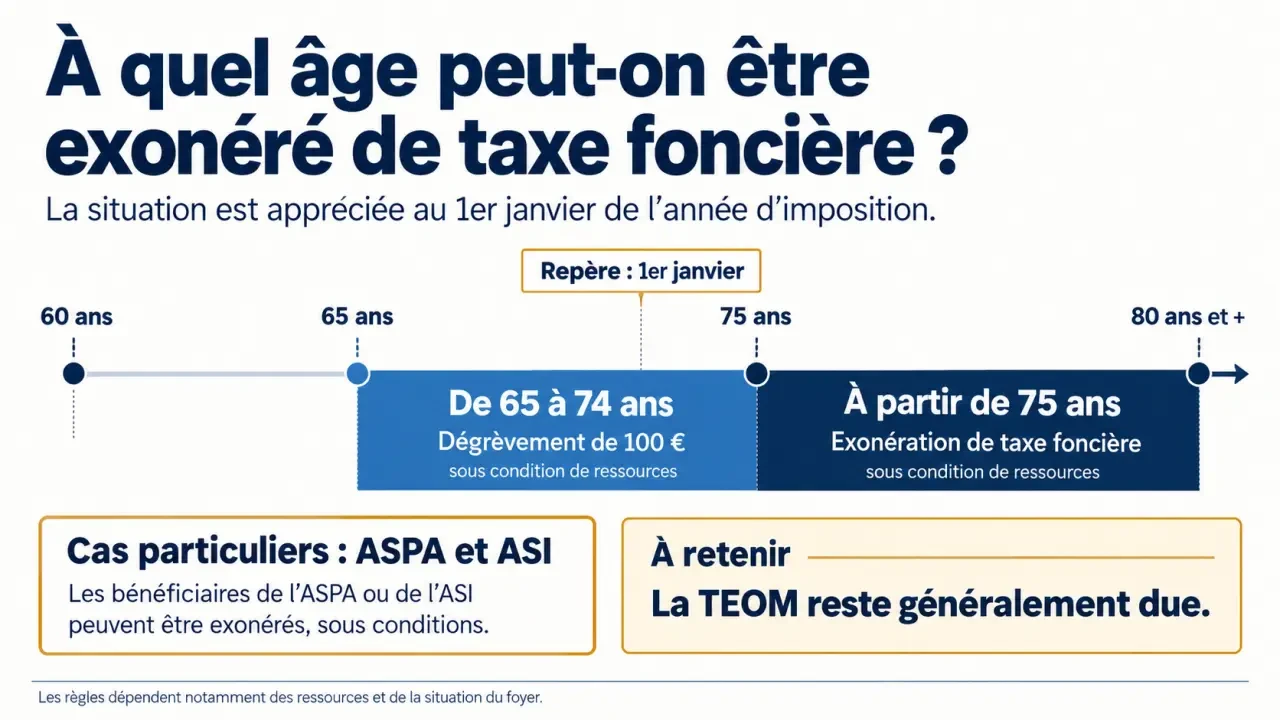
Par exemple, une personne qui fête ses 75 ans pendant l’année 2026 ne remplit pas le critère d’âge au 1er janvier 2026. Elle pourra potentiellement bénéficier de l’exonération en 2027, si ses ressources et sa situation immobilière remplissent les autres conditions. Il ne faut donc pas comprendre « à partir du jour de mes 75 ans ».
| Situation | Allègement possible | Condition essentielle |
|---|---|---|
| Plus de 75 ans au 1er janvier | Exonération de taxe foncière | Ressources sous le plafond applicable |
| Plus de 65 ans et au plus 75 ans au 1er janvier | Dégrèvement de 100 euros | Condition de ressources et habitation principale |
| Titulaire de l’ASPA ou de l’ASI | Exonération sans condition d’âge | Conditions propres au dispositif et au logement |
| Propriétaire aux revenus modestes non exonéré | Plafonnement éventuel | Demande et conditions spécifiques |
Ces dispositifs concernent la personne redevable de la taxe foncière, généralement le propriétaire ou l’usufruitier. Un locataire n’est pas redevable de cette taxe, même si certaines charges, dont la taxe d’enlèvement des ordures ménagères, peuvent lui être récupérées.
Vérifier les ressources avec le bon avis d’impôt
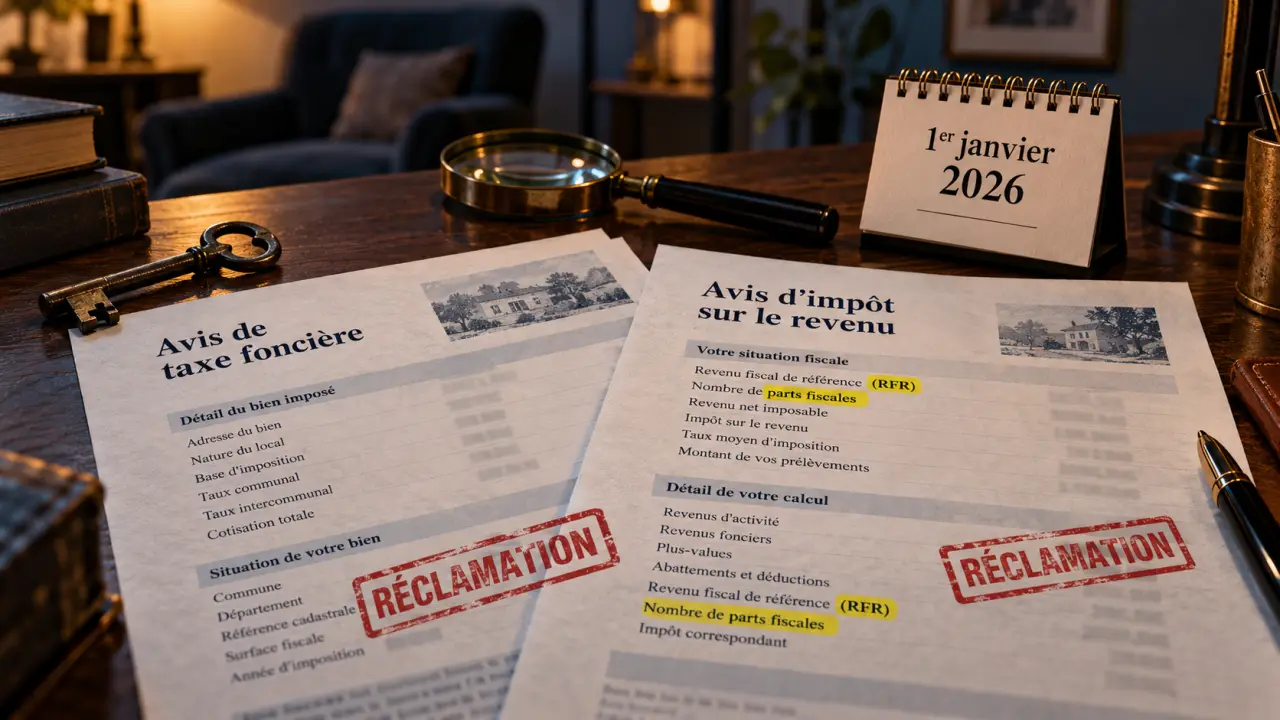
Le chiffre à examiner est le revenu fiscal de référence, ou RFR, de l’année précédant celle de l’imposition. Il figure sur l’avis d’impôt sur le revenu, généralement dans la rubrique « Vos références ». Ce n’est ni votre pension mensuelle, ni votre revenu imposable : des revenus exonérés ou certains abattements peuvent intervenir dans son calcul.
Un plafond différent selon les parts et le territoire
Le plafond augmente avec le nombre de parts fiscales. Pour 2026, les montants présentés par Hexa Patrimoine sont les suivants pour la métropole. Les seuils étant actualisés, vérifiez toujours le barème de l’année concernée sur impots.gouv.fr avant de conclure à votre éligibilité.
| Nombre de parts | Plafond de RFR indiqué pour 2026 |
|---|---|
| 1 | 12 793 euros |
| 1,25 | 14 501 euros |
| 1,5 | 16 209 euros |
| 1,75 | 17 917 euros |
| 2 | 19 625 euros |
| 2,5 | 23 041 euros |
| 3 | 26 457 euros |
La majoration indiquée est de 3 416 euros par demi-part supplémentaire au-delà de 3 parts. Des seuils spécifiques s’appliquent outre-mer : pour une part, les montants indiqués sont de 15 139 euros en Martinique, Guadeloupe et à La Réunion, et de 15 827 euros en Guyane et à Mayotte.
Attention aux tableaux consultés sans vérifier leur millésime : Filien mentionne aussi 12 679 euros pour une personne seule en 2026, un montant différent. Pour trancher, retenez le barème officiel correspondant à votre année d’imposition et à votre territoire, plutôt qu’un montant isolé repris en ligne.
Un dépassement ne signifie pas toujours une perte immédiate
Lorsque les ressources dépassent le plafond après une période d’exonération, des mécanismes de maintien temporaire peuvent intervenir. Le dispositif prévoit, selon la situation, un maintien pendant deux ans, puis un abattement dégressif de deux tiers et d’un tiers les deux années suivantes. Faites vérifier votre historique par le centre des finances publiques : une hausse ponctuelle du RFR ne doit pas être interprétée sans examiner vos droits antérieurs.
Le logement et les allocations peuvent changer la réponse
Pour commencer votre vérification, examinez votre habitation principale et votre qualité de propriétaire ou d’usufruitier. Ne supposez pas qu’un avantage accordé sur un logement s’étend automatiquement à tous vos biens. Le cas d’une résidence secondaire mérite une vérification spécifique auprès du service des impôts, notamment pour l’exonération liée à l’âge.
ASPA, ASI et AAH : des règles distinctes
Les titulaires de l’allocation de solidarité aux personnes âgées, l’ASPA, ou de l’allocation supplémentaire d’invalidité, l’ASI, peuvent bénéficier d’une exonération sans condition d’âge, suivant les règles applicables à leur logement. Les bénéficiaires de l’allocation aux adultes handicapés, l’AAH, peuvent également être exonérés, mais sous condition de revenu fiscal de référence. Ces situations ne doivent pas être confondues avec le simple fait de percevoir une pension de retraite.
Une entrée en EHPAD n’efface pas nécessairement les droits
Le bénéfice de l’exonération ou du dégrèvement peut être maintenu après une installation durable en maison de retraite ou dans un établissement de soins de longue durée. L’ancien logement doit notamment rester à votre jouissance exclusive, et les conditions de ressources continuent de s’appliquer.
Pensez à l’ancien domicile comme à un corridor entre deux lieux de vie : il peut rester disponible pour vos retours sans devenir un logement confié à un tiers. Avant de le louer ou de le mettre gratuitement à disposition, interrogez le service des impôts. Cette décision d’occupation peut modifier vos droits, même si votre âge et votre pension restent identiques.
Un montant reste à payer : distinguer TEOM et plafonnement
L’exonération de taxe foncière ne supprime pas la TEOM, la taxe d’enlèvement des ordures ménagères. Recevoir encore un avis avec une somme à régler n’est donc pas nécessairement une erreur. Examinez les lignes du document : si le montant restant correspond à la TEOM et aux frais associés, l’exonération peut avoir été correctement appliquée.
Le dégrèvement de 100 euros est différent : il réduit la taxe sans l’annuler. Une personne remplissant les conditions entre 65 et 75 ans peut donc conserver une somme importante à payer.
Enfin, le plafonnement en fonction des revenus constitue une autre voie. Sous conditions, il permet de dégrever la fraction de taxe foncière sur l’habitation principale qui dépasse 50 % des revenus retenus pour ce calcul. Il suppose notamment des ressources sous un plafond spécifique et l’absence d’assujettissement à l’impôt sur la fortune immobilière. Ce n’est ni une exonération automatique ni un simple calcul fondé sur votre pension : une demande et l’examen des revenus concernés sont nécessaires.
Faire corriger un avis sans oublier l’échéance
L’exonération liée à l’âge et le dégrèvement de 100 euros sont normalement appliqués automatiquement lorsque l’administration connaît votre situation. Si l’avantage manque, contactez le centre des finances publiques indiqué sur l’avis ou utilisez la messagerie sécurisée de votre espace particulier sur impots.gouv.fr.
Pour permettre une réponse précise, réunissez :
- l’avis de taxe foncière concerné ;
- l’avis d’impôt sur le revenu mentionnant le RFR et les parts fiscales ;
- un justificatif d’allocation si votre demande repose sur l’ASPA, l’ASI ou l’AAH ;
- les éléments relatifs à l’ancien domicile en cas d’entrée en établissement.
Indiquez l’année contestée, le logement et le motif de votre demande. Une réclamation ne suspend pas automatiquement le paiement : respectez l’échéance, sauf accord ou sursis obtenu auprès de l’administration. Le bon réflexe reste de vérifier chaque année ensemble l’âge au 1er janvier, le RFR, les parts fiscales et l’usage du logement.